نظارتی که شفاف شد
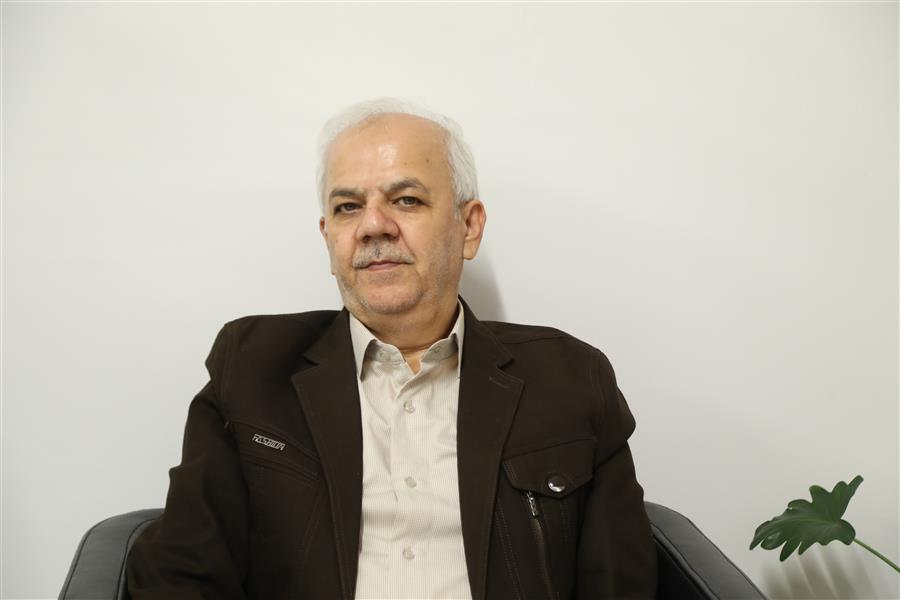
به گزارش روابط عمومی مرکز دادرسی مالیاتی، در بخش «تاریخ شفاهی» شماره ۱۷ نشریه «سامان»، مصاحبهای با مصطفی رسولزاده اولین مدیرکل دفتر نظارت بر هیئتهای حل اختلاف مالیاتی آمده است. این مصاحبه بخشی از مصاحبه تفصیلی روابط عمومی مرکز دادرسی مالیاتی با ایشان است که متن کامل آن در کتاب «تاریخ شفاهی دادرسی مالیاتی ایران» است، کتابی که در حاشیه سومین اجلاس مدیران دادرسی مالیاتی سراسر کشور در ۲۵ بهمن ماه ۱۴۰۴ و با حضور رئیس کل سازمان امور مالیاتی کشور و رئیس مرکز دادرسی مالیاتی رونمایی شد. در مقدمه این مصاحبه آمده است:
در سال ۱۴۰۰، سازمان امور مالیاتی کشور در راستای اجرای تبصره ۸ ماده ۵۰ قانون دائمی مالیات بر ارزش افزوده (ماده ۲۴۴ اصلاحی ق.م.م) و به منظور اجرای عدالت و اصل استقلال و بی طرفی و رعایت حقوق شهروندی و نظارت مالیاتی، ساختار اداره هیئتهای حل اختلاف مالیاتی را به صورت مستقل و تحت عنوان «مرکز دادرسی مالیاتی» در ساختار خود ذیل رئیسکل سازمان ایجاد کرد. اما قبل از تشکیل این مرکز و از همان روزهای ابتدایی تشکیل سازمان امور مالیاتی کشور به صورت یک موسسه دولتی مستقل در اواسط سال ۱۳۸۱، این وظایف را «دفتر نظارت بر هیئتهای حل اختلاف مالیاتی» سازمان بر عهده داشت. برای آشنایی با کم و کیف روند تشکیل این دفتر و فعالیتهای آن در دهه هشتاد به سراغ مصطفی رسولزاده مدیرکل این دفتر در دو بازه زمانی (آبان ۱۳۸۱ تا آبان ۱۳۸۳) و (دی ۱۳۸۵ تا بهمن ۱۳۸۹) رفتیم.
متن کامل این مصاحبه به شرح زیر است:
سؤال: به عنوان سؤال اول بفرمایید که سوابق مالیاتی شما چیست؟
بنده متولد اول آبان ۱۳۴۰ در تهران هستم. فوق لیسانس مدیریت دارم و در سال ۱۳۶۳ به عنوان کمک ممیز مالیاتی در وزارت امور اقتصادی و دارایی استخدام شدم. ابتدا در اداره کل مالیات بر شرکتها، به عنوان کمک ممیز مشغول شدم و سپس در همان اداره کل، ممیز و بعد رئیس اداره شدم. در شهریورماه ۱۳۷۳ به اداره کل هیئتهای حل اختلاف مالیاتی تهران منتقل و با پست کارشناس مسئول مالیاتی، به ریاست اداره منصوب شدم. در دی ماه ۱۳۷۴ به عنوان معاون مدیرکل هیئتهای حل اختلاف مالیاتی تهران منصوب شدم و تا زمان تشکیل سازمان امور مالیاتی کشور در اواسط سال ۱۳۸۱، در همین پست مشغول به فعالیت بودم. در ابتدای تشکیل سازمان، دفتر نظارت بر هیئتهای حل اختلاف مالیاتی تشکیل شد و من به عنوان مدیرکل این دفتر منصوب شدم و بهطور همزمان و با حفظ سمت، سرپرست اداره کل هیئتهای حل اختلاف مالیاتی شهر و استان تهران هم بودم که این اداره کل در نهایت، در سال ۱۳۸۲ منحل شد.
سؤال: اداره کل هیئتها در سال ۱۳۷۳ چرا تشکیل شد و ساختار آن چگونه تهیه شد؟
در سال ۱۳۷۳، آقای داریوش ایرانبدی معاون درآمدهای مالیاتی وزیر امور اقتصادی و دارایی با دادستان یک جلسه داشتند و به این نتیجه رسیدند که در تهران اداره کل هیئتهای حل اختلاف مالیاتی را به صورت مستقل ایجاد کنند و برای آقای محمد آجوری (اوجوری) که در آن زمان مدیرکل امور مالیاتی استان آذربایجان شرقی بود، حکم مدیرکلی این اداره کل را زدند. در آن زمان، اداره کل هیئتهای حل اختلاف مالیاتی تهران هیچ ساختار مصوبی نداشت و تنها یک حکم از سوی وزیر صادر شده بود. به آقای آجوری مأموریت دادند که با همکاری دفتر تشکیلات ساختار را تهیه کند. این ساختار پس از تائید دفتر تشکیلات و امضای معاونت اداری و مالی وزارت اقتصاد، ابلاغ شد.
سؤال: تا قبل از تشکیل اداره کل هیئتها، چه کسی نمایندگان هیئت را به وزیر معرفی میکرد تا حکم آنها صادر شود؟
این کار بر عهده مدیران کل امور مالیاتی بود و معرفی توسط آنها انجام میشد. در یک اداره کل پستهای کمکممیز، ممیز، سرممیز، ممیزکل و نماینده هیئت (کمیسیون) وجود داشت و چون نماینده هیئت نماینده وزیر بود، مدیرکل از بین سرممیز یا ممیزان کل که توانمندی داشتند، نماینده هیئت را معرفی میکرد. هر اداره کل بین ۶ تا ۱۰ پست نماینده هیئت داشت، مثلاً یک اداره کل کوچکتر بود ۶ نماینده داشت و یک اداره کل بزرگتر بود و ۱۰ نماینده هیئت داشت. مدیران کل، نمایندگان هیئت را به معاونت درآمدهای مالیاتی وزارتخانه معرفی میکردند و این معاونت با همکاری دفتر تشکیلات، احکام این افراد را تهیه میکرد و در نهایت، این احکام به امضای خود وزیر یا با تفویض اختیاری که وی به قائم مقام یا معاون درآمدهای مالیاتی خودش داده بود، به امضای آنها میرسید و این افراد نماینده وزیر در هیئتهای حل اختلاف مالیاتی میشدند.
سؤال: فلسفه تشکیل اداره کل هیئتهای حل اختلاف مالیاتی تهران چه بود؟ چرا این اداره کل در اوایل تشکیل سازمان منحل شد و چه جایگزینی داشت؟
دنبال این بودیم که در هیئتهای حل اختلاف مالیاتی استقلال داشته باشیم تا وقتی مردم برای تظلم خواهی میآیند، این ذهنیت را نداشته نباشد که شکایت را بردهام پیش متشاکی. وقتی در حوزه مالیاتی برای یک فرد یک برگه تشخیص صادر شد و میخواهد اعتراض کند، دوباره به هیئت حل اختلافی که در همان اداره کل تشکیل شده است، میرفت. مؤدیان احساس میکردند که این فرایند به دور از عدالت است. به همین دلیل، وزارت امور اقتصادی و دارایی به این نتیجه رسید که تشکیل اداره کل هیئتهای حل اختلاف به عدالت نزدیکتر است و به این ترتیب و به خاطر استقلال این هیئتها، برای مؤدی هم رضایت خاطر ایجاد میشود. این دیدگاه، دلیل تشکیل اداره کل هیئتهای حل اختلاف مالیاتی تهران در سال ۱۳۷۳ بود. این وضعیت چند سالی ادامه داشت تا اینکه همزمان با تشکیل سازمان در سال ۱۳۸۱، گفتند بگذارید همان روال گذشته باشد و هیئتهای حل اختلاف مالیاتی استان تهران و شهر تهران هم به صورت مجزا باشد و به همین دلیل، یک مدیریتی برای مدیریت امور هیئتهای حل اختلاف مالیاتی شهر تهران تشکیل دادند. هیئتهای حل اختلاف مالیاتی استان تهران هم دوباره زیر نظر اداره کل قرار گرفت، یعنی همانطور که در استانها هیئت حل اختلاف زیر نظر ادارات کل بود، در استان تهران هم این اتفاق افتاد؛ اما در شهر تهران مدیریت هیئتهای حل اختلاف ایجاد شد.
سؤال: دفتر نظارت بر هیئتهای حل اختلاف مالیاتی در اولین دوره مدیرکلی شما چه وظایفی داشت؟ با توجه به اینکه در آن سالها واژه «اجراییات» هم در عنوان دفتر نظارت بود، این دفتر در این زمینه چه نقشی ایفا میکرد؟
وظایف دفتر هم در دوره اول و هم در دوره دوم، تفاوتی نمیکرد. دفتر دارای یک وظیفه یعنی همان نظارت بر هیئتها بود. ما نمیخواستیم در اجراییات دخالت کنیم بلکه چون برخی از پروندههای هیئتها مرتبط با ماده ۲۱۶ ق.م.م بودند و معضلاتی در آنجا وجود داشت، ما پیشنهاداتی برای اصلاح این مشکلات ارائه میدادیم. در واقع، کاری که انجام میدادیم با ادارات وصول و اجرا متفاوت بود و صرفاً پیشنهادهای اصلاحی درباره مباحث مرتبط با ماده ۲۱۶ ق.م.م میدادیم.
سؤال: دلیل اینکه شما دوباره به دفتر نظارت بازگشتید چه بود؟
بعد از اینکه سازمان تشکیل شد، ابتدا آقای شهسوار خجسته رئیسکل سازمان شد، سپس دوره کوتاهی آقای کردزنگنه رئیسکل بود. من در ابتدای تشکیل دفتر نظارت بر هیئتهای حل اختلاف مالیاتی یعنی دوره آقای شهسوار خجسته، مدیرکل این دفتر شدم و تا پایان دوره رئیس کلی او، در این سمت مشغول به فعالیت بودم. بعد از اینکه آقای کردزنگنه رئیسکل سازمان شد، در آبان ماه ۱۳۸۳ یعنی بعد از حدود دو سال مدیرکلی دفتر، من را به خاطر درگیریای که قبلاً به دلیل استقلال هیئتها داشتیم، برکنار کرد و سپس من با حکم وزیر اقتصاد، نماینده وزیر در هیئت ماده ۲۵۱ مکرر شدم. چند ماه بعد دولت و به تبع آن، رئیسکل سازمان تغییر کرد و آقای عرب مازار برای دومین بار رئیسکل سازمان شد. وی یک دوره قبل از تشکیل سازمان، معاون درآمدهای مالیاتی وزیر بود. در همین دوره زمانی و در تابستان ۱۳۸۵، آقای عرب مازار با من به صورت تلفنی صحبت کرد و گفت میخواهیم شرح وظایف دفتر نظارت را گستردهتر کنیم تا این دفتر نظارت عالیتر و بیشتری روی عملکرد هیئتها داشته باشد. توضیح وی شبیه همین چیزی است که امروزه وجود دارد که نظارت مرکز دادرسی مالیاتی بر عملکرد هیئتها نسبت به قبل خیلی بیشتر شده است. آقای عرب مازار با چنین تفکری از من درخواست کرد به سازمان برگردم و مجدداً مدیرکل دفتر نظارت شوم و چون من در هیئت ماده ۲۵۱ مکرر زیر نظر وزیر بودم، تأکید کرد که خودم با وزیر صحبت میکنم و موافقت او را میگیرم. آقای عرب مازار تأکید کرد که این بار فرق میکند و ما دنبال انجام پروژههای مشخص مالیاتی هستیم و برای دادرسی مالیاتی هم یک پروژه تعریف کردیم و شما چون اشراف به کار دارید این مسئولیت را بپذیرید. در واقع، درخواست رئیسکل این بود که هم کار عادی دفتر نظارت را انجام بدهم و هم مسئولیت پروژه دادرسی مالیاتی را قبول کنم. من هم موافقت کردم و در دی ۱۳۸۵ مجدداً به عنوان مدیرکل دفتر نظارت بر هیئتهای حل اختلاف مالیاتی منصوب شدم و به این دفتر برگشتم.
آقای عرب مازار برای هر اداره کل، علاوه بر وظایف اصلی، وظایف ثانویه هم تعریف کرده بودند. برای دفتر نظارت و بنده هم «پروژه دادرسی مالیاتی» را تعریف کرده بود و به من گفت چون نسبت به هیئتهای حل اختلاف شناخت داری، ببین چه کارهایی باید انجام شود، چه نواقصی باید برطرف و چه ساختاری باید ایجاد شود.
آغاز این پروژه همزمان با شروع حضور مجدد من در دفتر نظارت بود، یعنی ما عملاً علاوه بر کارهای معمول دفتر نظارت که انجام میدادیم، این پروژه دادرسی مالیاتی را هم اجرا میکردیم. برای اجرای این پروژه با آقای عبدی که از معاونین سازمان بود، صحبت کردیم و گفتیم که یک پیمانکار به ما معرفی کند تا به او بگوییم چه میخواهیم و مطابق با نظرات ما، نرمافزار موردنیازمان را تهیه کند.
اجرای پروژه دادرسی مالیاتی در عمل از اینجا شروع شد. این پروژه چند محور داشت، یکی از محورها نرمافزار بود که توضیح دادم و محور دیگر، تدوین شرح وظایف افرادی بود که باید در نرمافزار جایگاه آنها را تعریف میکردیم، تا مشخص شود هرکدام از این افراد چه وظایفی دارد.
سؤال: یکی از کارهای مهمی که در آن دوره انجام شد، استانداردسازی فرایند کاری هیئتها (PSD) بود. آیا خروجی این تلاشها، به مرحله اجرا هم رسید؟
ببینید مثل این است که بخواهیم ماشین جدید طراحی کنیم. میخواهیم تفکرات جدید در سازمان ایجاد کنیم، این تفکرات جدید نیاز به تشکیلات و وظایف جدید دارد. ما همه این موارد را در نظر گرفتیم، یعنی گفتیم یک سری وظایف جدید میخواهیم و باید به یک سری از همکاران وظایف جدید بدهیم، پستهای جدیدی تعریف و مشخص کردیم که این وظایف را باید چگونه انجام بدهند. برای به نتیجه رسیدن آن نیازمند دستورالعمل بودیم و یک PSD لازم بود، از این رو فرایندسازی و استانداردسازی کلید خورد. مثلاً وقتی مؤدی برای اعتراض به دفتر نظارت مراجعه کرد، اعتراضش را چه کسی باید بگیرد؟ پس جزء شرح وظایف یک فرد باید این باشد که اعتراض مؤدی را بگیرد، حالا اعتراض را دریافت کردیم باید چکار کنیم؟ مثلاً کجا باید ثبت شود؟ کارمند دفتر چقدر مهلت دارد اعتراض را ثبت کند؟ آیا اعتراض مؤدی به موقع بوده یا خارج از موعد بوده است؟ همه اینها وظایفی بود که باید به افراد میگفتیم.
یعنی باید میگفتیم وظیفهات در اولین مرحله این فرایند کدام است که اطلاعات مؤدی را بگیری و بررسی کنی که اگر به موقع اعتراض کرده، اعتراضش را ثبت کنید و برای تعیین وقت بفرستید. اگر موردی به موقع اعتراض نکرده، اعتراضش را رد کنی و باید پاسخش را بدهی و به فرد بگویی که اعتراض شما تا فلان روز مهلت داشته، ولی شما با چهار روز تأخیر اعتراض کردی پس خارج از مهلت اعتراض قانونی بوده و به همین دلیل، قابل قبول نیست. ما باید هم وظایف و شرح کار و فرایندهای جدیدی برای انجام این کارها تعریف میکردیم. همه اینها را پیشبینی کردیم و نرمافزار را براساس این پیشبینیها طراحی کردیم.
به طور خلاصه، پروژه دادرسی مالیاتی از چند جنبه قابل توجه بود، یکی توجه به فضای هیئت حل اختلاف مالیاتی بود که به همه جزئیات مثلاً اینکه جلوی نماینده سازمان، نماینده بند ۲ و نماینده بند ۳ تابلوهای جداگانهای وجود داشت تا وقتی مؤدی وارد هیئت میشود، متوجه این موضوع شود، توجه کرده بودیم. موضوع دیگر، تدوین شرح وظایف افراد، تدوین مراحل مختلف فرایند و نسبت هر مرحله با شرح وظایف افراد بود که انجام دادیم. بخش دیگر کار هم طراحی نرمافزار بود که انجام شد. در داخل نرمافزار، همپوشانیها را هم مشخص و تدبیر کردیم مثلاً اینکه نرمافزار قابلیت همپوشانی با فرایند ماده ۲۳۸ ق.م.م را داشت. یعنی زمانی که ممیزکل با مؤدی به توافق نمیرسید و پرونده به هیئت حل اختلاف مالیاتی ارجاع میشد، پل ارتباطی از ۲۳۸ به هیئتهای حل اختلاف مالیاتی وجود داشت تا ادامه مسیر که از تعیین وقت آغاز میشد، صورت گیرد یعنی در نرمافزار اینها را جزایر جداگانه در نظر نگرفتیم. یا مثلاً درباره هیئت ماده ۲۱۶ ق.م.م که پروندهها از وصول و اجرا به هیئتها ارسال میشدند، یک پل ارتباطی بین هیئتها با وصول و اجرا در این نرمافزار طراحی کردیم. همچنین ابلاغ سیستمی را در داخل نرمافزار در نظر گرفتیم تا در سامانه به مؤدی ابلاغ شود چون نمیخواستیم ابلاغ دستی وجود داشته باشد و مشکلات عدیده به وجود بیاورد. همه این موارد در داخل نرمافزار پیش بینی شده بود و بعضی از این موارد را به صورت آزمایشی در استان تهران اجرا کردیم یعنی در استان تهران، فضای نمونه را درست کردیم، میزها را ساختیم و در محیط قرار دادیم، شرح وظایف را تعیین و مراحل کاری را طراحی کردیم و نرمافزار را به اجرا درآوردیم.
سؤال: در دوره مدیریتی شما، دادگستریها در معرفی قضات و بخصوص قضات بازنشسته چقدر با سازمان همکاری میکردند؟
در مورد قضات، در قانون مالیاتهای مستقیم مصوب سال ۱۳۶۶ با مشکلاتی مواجه بودیم. به همین دلیل، در اصلاحیه قانون، بندی اضافه کردیم که از قضات بازنشسته بتوانیم استفاده کنیم، این کار دست سازمان را برای اقدام مستقل باز میگذاشت. یکی از معضلات اصلی ما این بود که دادگستری استانها برای رسیدگی به پروندههای خودشان هم قاضی کم داشتند و در نتیجه، طبیعتاً نمیتوانستند به ما قاضی معرفی کنند. بعضاً رئیس دادگستری صراحتاً به ما میگفت که قاضی برای رسیدگی به پروندهها کم دارد و نمیتواند به ما قاضی معرفی کند و در هیئت حل اختلاف مالیاتی حضور داشته باشد. البته از زمانی که براساس اصلاحیه قانون، توانستیم از قضات بازنشسته استفاده کنیم، وضعیت بهبود یافت.
سؤال: درباره شیوه توزیع پاداش بین نمایندگان شهر و استان تهران میتوانید توضیحات دقیقتری بدهید؟
بله، من خودم زمانی که پاداش رو بین نمایندگان تهران توزیع میکردم، یک جدول تهیه کرده و شاخصگذاری عملکردی انجام داده بودم. این شاخصها معیاری برای تخصیص پاداش بودند. به عنوان مثال، به نمایندگان هیئتها برای صدور آرای پروندههای اشخاص حقوقی تأثیرگذار ۱۵ امتیاز میدادم یا مثلاً امتیازدهی برای پروندههای مشاغل معمولاً از ۳ امتیاز شروع میشد و نمایندگان برای صدور آرای برخی پروندههای مشاغل که رسیدگی بسیار ویژهای نیاز داشتند، میتوانستند تا ۱۲ امتیاز هم دریافت کنند. نمایندگان برای صدور آرای برخی از پروندههای پیچیده مالیات بر ارث هم میتوانستند تا ۱۵ امتیاز دریافت کنند. در مجموع، اعتقاد من این است که هر چه بتوانیم مؤلفههای ذهنی و سلیقهای را از فرایند تصمیمگیری حذف کنیم و براساس آمار و ارقام و مؤلفههای عملکردی کار کنیم و شاخصههایی مشخص برای توزیع پاداش یا ارتقاء شغلی تعیین کنیم، این به پیشرفت کار کمک میکند و افزایش کیفیت در همکاران بیشتر مورد توجه قرار میگیرد. به همین دلیل، از مدیران مرکز دادرسی مالیاتی و بخصوص آقای طاهری نژاد که پیگیری این مدل شاخصگذاری را انجام میدهند، برای من واقعاً جالب بود که میبینم زحماتی که ما در گذشته کشیدیم نه تنها هدر نرفته و بلکه به سرانجام رسیده است.
در پایان باید بگویم که کاری که در گذشته انجام شد اکنون با شاخصهای روز در حال ادامه است. وضعیتی که اکنون شاهد آن هستیم بسیار مطلوب است اما باید توجه داشت اینگونه اقدامات مقصد ندارد و باید در مسیر قرار داشت. مسیری پرفراز و نشیب است اما نتیجهای که برای کشور دارد مطلوب خواهد بود. قطعاً زمانی که هیئتهای حل اختلاف مالیاتی تشکیل شد مورد استقبال همه نبود اما اکنون شاهد وضعیت خوبی در این زمینه هستیم.
مشاهدهٔ خبر در منبع